Centro Democrático radicó contrarreforma pensional
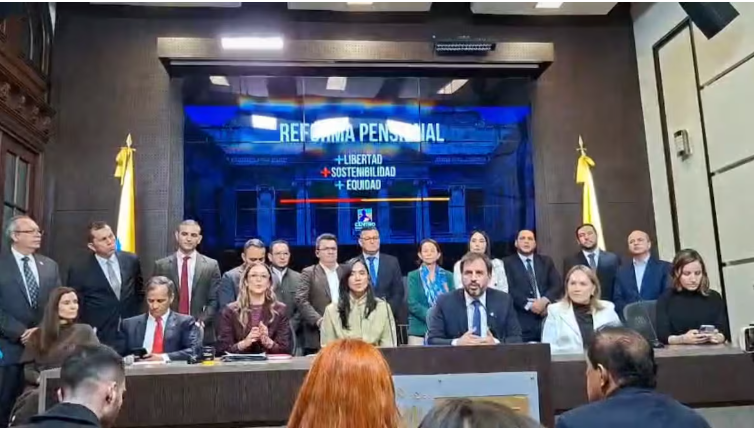
El Centro Democrático radicó este miércoles 28 de octubre un proyecto de ley de contrarreforma pensional que busca modificar varios aspectos de la Ley 2381 de 2024,
El partido busca permitir a los colombianos elegir dónde cotizar, disponer de diferentes alternativas para sus ahorros pensionales y establecer cambios en los requisitos para acceder a la jubilación.
Bogotá, octubre 28, 2026_ RAM _El Centro Democrático radicó este miércoles 28 de octubre un proyecto de ley de contrarreforma pensional que busca modificar varios aspectos de la Ley 2381 de 2024, impulsada por el Gobierno del presidente Gustavo Petro. La iniciativa, liderada por los senadores Claudia Margarita Zuleta, Andrés Forero y Zandra Bernal, plantea cambios en la elección de administradoras, el manejo del ahorro individual y las condiciones para acceder a una pensión.
Según el documento presentado por el partido, la propuesta pretende recuperar la libertad de elección de los afiliados y proteger sus recursos, sin eliminar la estructura de pilares ni los mecanismos de solidaridad con la población vulnerable.
Uno de los principales puntos del proyecto es permitir que las personas que cotizan hasta 2,3 salarios mínimos decidan si quieren hacerlo en Colpensiones o en un fondo privado. Además, podrían cambiar de administradora cada cinco años, sin límite de edad y con doble asesoría. Entre fondos privados, los traslados podrían realizarse cada seis meses.
Para quienes cotizan por encima de ese umbral, la iniciativa establece un plazo de seis meses para elegir el fondo que administrará el excedente. Si no toman una decisión, la asignación se realizaría de manera aleatoria.
¿Qué pasaría con las personas que no logren pensionarse?
El proyecto propone que quienes no cumplan los requisitos para acceder a una pensión puedan elegir entre recibir la totalidad de sus ahorros, incluida la rentabilidad, acceder a una indemnización sustitutiva o recibir una mensualidad vitalicia.
Antes de acudir a estas alternativas, se evaluarían otros mecanismos, como las semanas reconocidas por hijos, la pensión familiar, el sistema actuarial de equivalencias y la garantía de pensión mínima.
La mensualidad vitalicia tendría como piso la renta básica solidaria y como techo el 80 % de un salario mínimo, de acuerdo con las condiciones planteadas en el documento.
¿Cambiarían la edad y las semanas de pensión?
La iniciativa mantiene la edad de jubilación en 57 años para las mujeres y 62 para los hombres. Para estos últimos, el requisito continuaría en 1.300 semanas cotizadas.
En el caso de las mujeres, propone reducir el requisito en 15 semanas por año, desde 1.135 semanas en 2026 hasta llegar a 1.000 en 2035. También contempla que los afiliados a fondos privados puedan pensionarse a cualquier edad si cuentan con el capital necesario para financiar el 110 % de una pensión mínima.
¿Quién sería el dueño del ahorro pensional?
Otro de los ejes principales es mantener los recursos de las cuentas individuales como patrimonio autónomo de los afiliados, separado del patrimonio de las administradoras.
Los fondos tendrían que invertir esos recursos con una estrategia de riesgo decreciente a medida que las personas se acerquen a la edad de jubilación. También mantiene la tasa de cotización en el 16 % del ingreso base: el empleador asumiría el 75 % y el trabajador el 25 %.
Adicionalmente, plantea una comisión máxima anual del 0,6 % sobre los activos administrados en las cuentas individuales y un límite del 3 % del ingreso base de cotización para la prima del seguro previsional.
El proyecto establece tiempos máximos para que las administradoras resuelvan las solicitudes: cuatro meses para reconocer una pensión de vejez, 60 días para incluir al pensionado en nómina y dos meses para tramitar las pensiones de invalidez y sobrevivientes.
Asimismo, propone que Colpensiones envíe extractos al menos cada tres meses, habilite trámites en línea y mantenga el reconocimiento del derecho a la pensión sin que este prescriba.
Por último, la iniciativa incluye, además, mecanismos para facilitar el acceso a una jubilación, como el sistema actuarial de equivalencias para completar las semanas faltantes, la garantía de pensión mínima y el mantenimiento del pago de 13 mesadas al año.